Fiscalité de la garde partagée en 2026 : règles et aides
Par Solange Lefebvre
Mis à jour le
Une famille peut partager le salaire d’une même professionnelle sans partager la résidence de l’enfant. C’est toute la difficulté de la garde partagée fiscalité : le traitement dépend du lieu de garde, des sommes effectivement versées, de l’âge de l’enfant et de la manière dont la charge est reconnue. Pour poser les bases, consultez aussi Garde partagée et impôts.
En 2026, la déclaration porte principalement sur les revenus perçus en 2025. Il faut donc séparer deux sujets souvent confondus : le partage d’une nounou entre deux familles et la résidence alternée d’un enfant entre ses parents séparés. Cette distinction détermine le crédit d’impôt, le traitement du quotient familial, la prise en compte du CMG et les cases à remplir.
Garde partagée entre familles ou résidence alternée ?
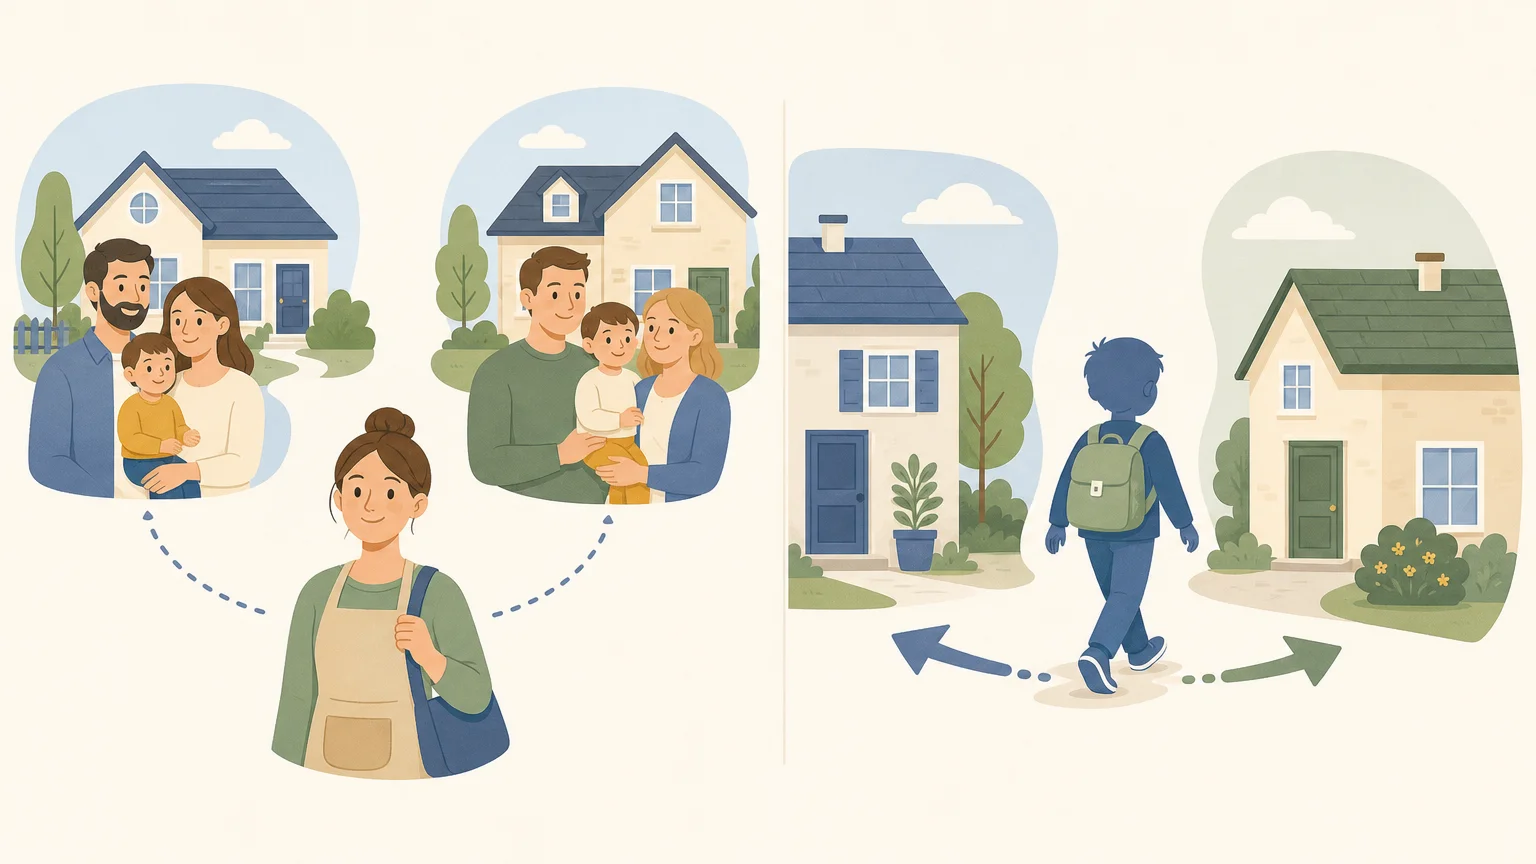
Imaginez deux familles qui emploient la même assistante maternelle. Les enfants sont accueillis dans le même cadre, mais ils ne sont pas les enfants d’un couple séparé. Il s’agit d’une organisation professionnelle et financière entre deux foyers distincts.
La résidence alternée répond à une autre logique. Le même enfant vit alternativement chez chacun de ses parents séparés. Dans ce cas, l’administration fiscale peut partager les avantages liés à l’enfant entre les deux déclarations.
| Situation | Ce qui est partagé | Point fiscal à vérifier |
|---|---|---|
| Une nounou pour deux familles | Le salaire et l’organisation de la garde | La part réellement payée par chaque famille et le lieu de garde |
| Résidence alternée | La résidence et la charge d’entretien de l’enfant | Le quotient familial, les frais de garde et les éventuelles pensions |
| Assistante maternelle à son domicile | Le temps d’accueil de plusieurs enfants | Le crédit d’impôt pour garde hors du domicile, sous conditions |
| Garde au domicile des familles | Le temps de travail d’une professionnelle chez les parents | Le dispositif applicable à l’emploi d’un salarié à domicile |
Cette distinction évite une erreur fréquente : appliquer automatiquement les règles de la résidence alternée à une garde partagée entre familles. Le partage du salaire ne suffit pas à créer une résidence alternée au sens fiscal.
Quel crédit d’impôt en 2026 pour les frais de garde ?
Pour la déclaration 2026 des revenus 2025, l’enfant doit notamment avoir moins de 6 ans au 1er janvier de l’année d’imposition et être à votre charge. Lorsque la garde est assurée par une assistante maternelle agréée ou dans un établissement adapté, le crédit d’impôt pour frais de garde représente 50 % des dépenses éligibles, après déduction des aides reçues.
Le plafond des dépenses retenues est de 3 500 € par enfant, soit un crédit d’impôt maximal de 1 750 €. En cas de résidence alternée ou de charge partagée entre parents, le plafond de dépenses est de 1 750 € par parent, pour un crédit maximal de 875 €. Ces montants sont rappelés par Service Public.
Dans une garde partagée entre deux familles, chaque foyer doit raisonner à partir de sa propre dépense. Si deux familles règlent chacune une partie du salaire et des cotisations, chacune conserve les justificatifs correspondant à sa part.
Le lieu de garde compte également. Une assistante maternelle qui accueille les enfants à son domicile relève du dispositif des frais de garde hors du domicile. Une professionnelle intervenant chez les parents peut relever d’un autre crédit d’impôt, lié à l’emploi d’un salarié à domicile.
Ne déduisez pas les frais de nourriture du montant déclaré. Pour une assistante maternelle, les dépenses prises en compte peuvent inclure le salaire net annuel et les cotisations sociales payées par la famille, dans la limite des plafonds applicables.
Comment déclarer les dépenses réellement payées ?
Une facture globale ne permet pas toujours de répartir correctement une garde entre deux familles. Avant la déclaration, reconstituez les sommes réglées par votre foyer, mois par mois, en distinguant le salaire, les cotisations, les indemnités éventuelles et les aides reçues.
Le principe essentiel reste celui des dépenses effectivement supportées. Vous ne devez déclarer que les montants réellement payés par votre famille, après déduction du CMG et des aides versées par un employeur ou un comité social et économique.
Pour la déclaration 2026 des revenus 2025, les frais liés à un enfant en résidence alternée sont indiqués dans les cases 7GE, 7GF ou 7GG de la déclaration 2042 RICI. En revanche, une garde partagée entre deux familles ne doit pas être déclarée comme une résidence alternée uniquement parce que deux foyers financent la même garde.
Conservez les contrats, les bulletins de salaire, les relevés de paiement et l’attestation fiscale Pajemploi. Les justificatifs ne sont généralement pas joints à la déclaration en ligne, mais l’administration peut vous les demander.
Une répartition écrite est particulièrement utile lorsque les familles organisent ensemble les horaires ou avancent certains frais. Elle doit préciser la période concernée, la part de chaque foyer et les modalités de remboursement.
CMG, Pajemploi et justificatifs : le trio à vérifier
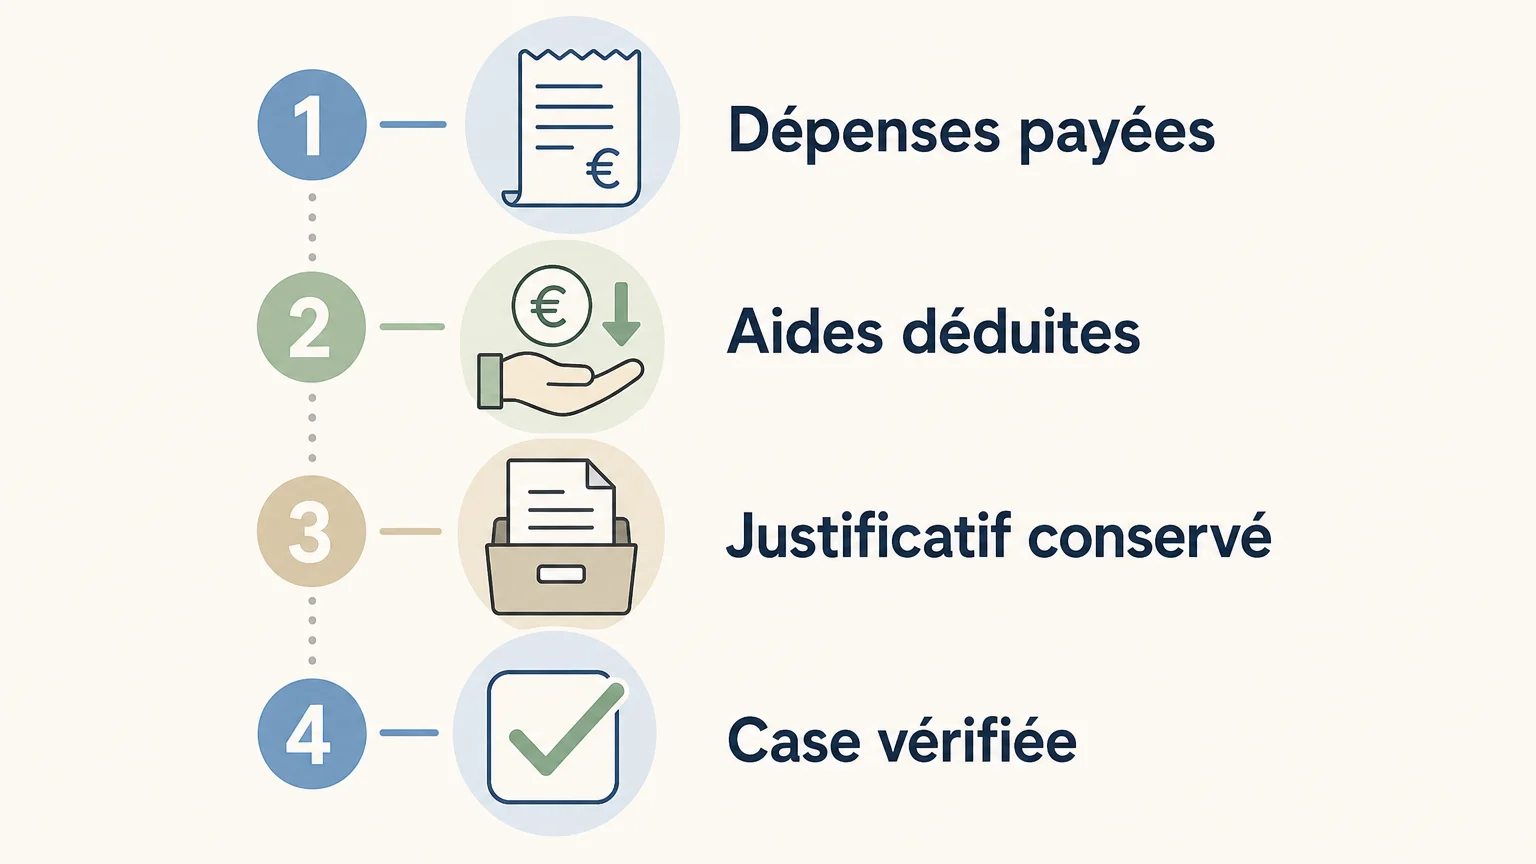
Un montant d’aide reçu ne peut pas être ajouté aux dépenses ouvrant droit au crédit d’impôt. Il doit être soustrait avant le calcul, car l’avantage fiscal porte sur le reste à charge du foyer.
Le complément de libre choix du mode de garde, les aides de l’employeur et certaines participations destinées à la garde doivent donc être identifiés séparément. Le ministère de l’Économie rappelle que les aides reçues doivent être déduites de la base du crédit d’impôt.
Depuis le 1er décembre 2025, le CMG peut être versé à chacun des deux parents dont l’enfant est en résidence alternée, selon sa propre situation. Cette évolution ne transforme pas une garde partagée entre deux familles en résidence alternée. Pour les règles applicables au CMG, consultez les règles du CMG.
Pour une organisation entre deux familles, vérifiez les points suivants avant de valider la déclaration :
- le lieu exact où l’enfant est gardé ;
- le nom de la personne ou du foyer qui a payé chaque dépense ;
- le montant du CMG et des autres aides reçues ;
- la cohérence entre les contrats, les paiements et l’attestation fiscale ;
- la case correspondant au dispositif réellement utilisé.
Si les deux familles utilisent Pajemploi, chacune doit vérifier les informations rattachées à son propre compte. Une erreur de ventilation peut conduire à déclarer deux fois une même dépense ou à réclamer un crédit supérieur au reste à charge réel.
Pension alimentaire et garde partagée : ne pas confondre
Le mot garde partagée est parfois utilisé pour parler d’une organisation entre deux parents. Dans ce contexte, il faut surtout déterminer si l’enfant réside principalement chez un parent ou en résidence alternée.
Lorsque l’enfant est en résidence alternée, les avantages du quotient familial sont répartis entre les parents. En principe, le parent qui bénéficie déjà de cette prise en compte ne peut pas déduire une pension alimentaire versée pour le même enfant.
La DGFiP distingue également les dépenses de garde des pensions alimentaires. Le paiement d’une assistante maternelle ou d’une nounou correspond à une dépense de garde, tandis qu’une pension alimentaire répond à une obligation d’entretien entre parents séparés.
Une famille qui partage le salaire d’une professionnelle avec une autre famille ne verse donc pas, par ce seul fait, une pension alimentaire. Elle règle une prestation ou un coût salarial lié à la garde de son enfant.
Si une pension existe en parallèle d’une organisation de garde, les deux sujets doivent être documentés séparément. Pour approfondir ce point, consultez notre article sur la Pension alimentaire et garde partagée ainsi que notre page consacrée au Calcul de la pension alimentaire en garde partagée.
En cas de situation mixte, avec plusieurs enfants, des résidences différentes ou des versements variables, une simulation auprès de l’administration fiscale peut éviter une déclaration incohérente. Les règles dépendent de la situation familiale réelle au titre de l’année concernée.
À retenir sur la fiscalité de la garde partagée
La fiscalité de la garde partagée repose d’abord sur une distinction fondamentale : partager une nounou entre deux familles n’est pas la même chose que partager la résidence d’un enfant entre ses parents. Pour la déclaration des revenus 2025 en 2026, vérifiez le lieu de garde, votre part réellement payée, les aides déduites, le dispositif applicable et les justificatifs conservés. En cas de pension alimentaire, traitez également ce versement séparément des frais de garde.
Organiser votre garde avec plus de sérénité
Une fois les règles fiscales clarifiées, le choix de la professionnelle et la coordination entre familles restent essentiels. Une organisation claire facilite les paiements, les justificatifs, les horaires et les échanges avec la co-famille.
Nous vous aidons à rechercher des profils vérifiés, à consulter les disponibilités, à trouver une co-famille compatible et à préparer le démarrage de la garde. Notre accompagnement prend aussi en compte les démarches liées à la CAF et à Pajemploi. Découvrez nos Solutions de garde pour les parents.
Questions fréquemment posées
La garde partagée entre deux familles donne-t-elle automatiquement droit à un crédit d’impôt ?
Non. Le droit dépend de l’âge de l’enfant, du lieu de garde, du mode d’emploi de la professionnelle et des dépenses réellement payées. Les aides reçues doivent être déduites avant le calcul.
Chaque famille peut-elle déclarer la moitié du salaire de la nounou ?
Chaque famille peut déclarer les dépenses qu’elle a effectivement supportées, à condition de pouvoir les justifier. La répartition doit rester cohérente avec les contrats, les paiements et les attestations disponibles.
Le CMG et le crédit d’impôt peuvent-ils être pris en compte ensemble ?
Oui, mais le CMG et les autres aides liées à la garde doivent être déduits des dépenses avant de calculer le crédit d’impôt. Le crédit porte donc sur le reste à charge éligible.
Une garde partagée est-elle une résidence alternée ?
Non. La garde partagée peut désigner le partage d’une professionnelle entre deux familles, tandis que la résidence alternée concerne le lieu de vie de l’enfant chez ses deux parents séparés.
Comment trouver une co-famille adaptée à mon organisation ?
Vous pouvez préciser vos horaires, votre secteur et les besoins de votre enfant afin de rechercher une famille compatible. Notre service de mise en relation permet ensuite d’échanger avec les personnes retenues avant la rencontre et le démarrage de la garde.
L'autrice
Solange Lefebvre
Fondatrice de CoNounou
Fondatrice de CoNounou.fr, elle accompagne au quotidien les familles et les assistantes maternelles dans la mise en place de la garde partagée.